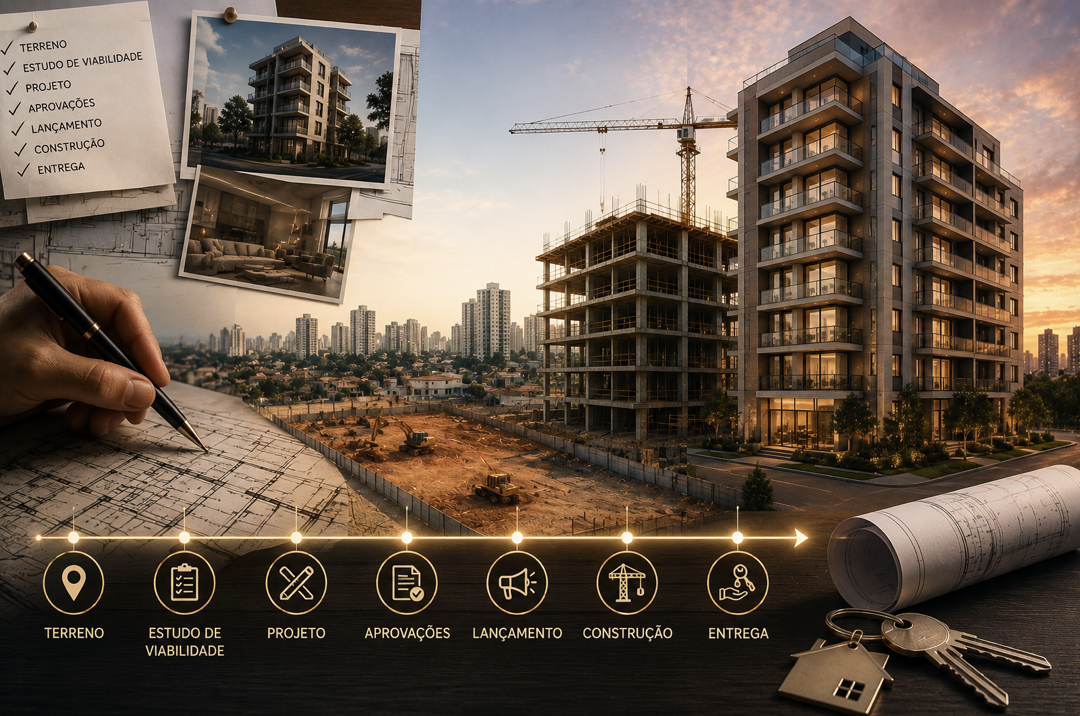
“Esse empreendimento tem VGV de R$ 100 milhões.”
É uma frase que chama atenção. R$ 100 milhões parece muito dinheiro e, para quem olha de fora do mercado, pode dar a impressão de que a incorporadora está diante de um negócio extremamente lucrativo.
Mas existe uma diferença enorme entre vender R$ 100 milhões e ganhar R$ 100 milhões.
Aliás, se você realmente quer começar a entender incorporação imobiliária, existe uma conta que precisa aprender desde o início:
VGV não é lucro.
VGV significa Valor Geral de Vendas. De maneira simples, é a soma do valor potencial de venda das unidades de determinado empreendimento, de acordo com as premissas comerciais adotadas.
Imagine um prédio com 100 apartamentos vendidos, em média, por R$ 1 milhão.
Temos, simplificando:
100 × R$ 1 milhão = R$ 100 milhões.
Esse é o número que normalmente chama atenção.
Agora começa a parte que quase ninguém vê.
Para chegar àqueles R$ 100 milhões, foi necessário ter um terreno, desenvolver projetos, aprovar o empreendimento, construir, vender, divulgar, administrar, pagar tributos, despesas financeiras quando existentes e uma série de outros custos.
O dinheiro começa a diminuir antes mesmo de o prédio começar a subir.
O primeiro grande custo pode estar debaixo do próprio prédio
Antes de existir apartamento, precisa existir terreno.
E terreno tem preço.
A incorporadora pode comprar a área à vista, parcelar, estruturar uma aquisição ou fazer uma permuta, dependendo da negociação.
A permuta é muito comum no mercado e funciona, de maneira simplificada, assim: em vez de o proprietário do terreno receber todo o valor em dinheiro, ele pode receber unidades futuras, participação econômica ou outra estrutura negociada.
Imagine um proprietário que possui um terreno muito bem localizado. Uma incorporadora quer desenvolver um edifício naquele local, mas, em vez de desembolsar imediatamente todo o valor da área, negocia parte da remuneração do proprietário vinculada ao próprio empreendimento.
Isso pode reduzir a necessidade inicial de caixa da incorporadora, mas não torna o terreno gratuito.
Ele continua tendo um custo econômico.
Esse é um ponto importante porque algumas pessoas olham uma permuta e dizem:
“A incorporadora não pagou pelo terreno.”
Pagou.
Apenas estruturou esse pagamento de outra forma.
Depois vem a obra
Agora precisamos construir.
Estrutura, concreto, aço, mão de obra, instalações elétricas e hidráulicas, elevadores, esquadrias, fachada, revestimentos, paisagismo, equipamentos das áreas comuns e tudo aquilo que transforma um projeto em um prédio.
E custo de obra não é um número que deveria ser tratado como completamente estático durante todo o ciclo.
Materiais podem variar de preço. Salários mudam. Projetos sofrem ajustes. Cronogramas podem mudar.
É justamente por isso que orçamento e acompanhamento de obra são tão importantes.
No episódio anterior expliquei que uma incorporadora também precisa administrar o descasamento entre aquilo que recebe dos compradores e aquilo que precisa desembolsar para construir.
Uma obra pode ter financiamento à produção. Pode utilizar capital próprio. Pode combinar recursos da empresa com valores provenientes das vendas. A CAIXA, por exemplo, possui atualmente modalidades de Apoio à Produção tanto com financiamento à pessoa jurídica quanto sem financiamento à PJ. Em determinadas operações, os recursos são liberados conforme o cronograma e a medição da evolução física da obra.
Portanto, além do custo de construir, pode existir também custo financeiro para financiar a construção.
E ainda nem começamos a vender
Um empreendimento precisa chegar ao comprador.
Existe campanha.
Agência.
Imagens.
Maquete.
Decorado, quando houver.
Estande.
Portais.
Equipe comercial.
Comissões.
Eventos.
Mídia.
Material de divulgação.
Tudo isso custa dinheiro.
Imagine um empreendimento que tenha R$ 100 milhões de VGV e utilize alguns milhões de reais entre estrutura comercial, publicidade e comissões ao longo de seu ciclo.
Esses milhões não aparecem quando alguém anuncia:
“VGV de R$ 100 milhões.”
Mas aparecem no resultado.
É por isso que um empreendimento pode vender muito e, ainda assim, não necessariamente ser um empreendimento extraordinariamente rentável.
Velocidade de vendas e margem são coisas diferentes.
Existe também imposto
Outro erro comum é olhar para receita como se todo dinheiro recebido estivesse disponível para a incorporadora.
Não está.
Existem tributos e o tratamento depende da estrutura jurídica e tributária da operação.
Como vimos no episódio anterior, incorporações submetidas ao patrimônio de afetação podem, atendidos os requisitos legais, optar pelo Regime Especial de Tributação, o RET, que possui sistemática própria.
Ou seja, antes de perguntar quanto uma incorporadora “ganhou”, precisamos saber como aquela incorporação foi estruturada.
Vamos fazer uma conta muito simples
Imagine novamente um empreendimento com:
VGV: R$ 100 milhões.
Agora vou criar números meramente ilustrativos, porque cada empreendimento possui uma estrutura completamente diferente.
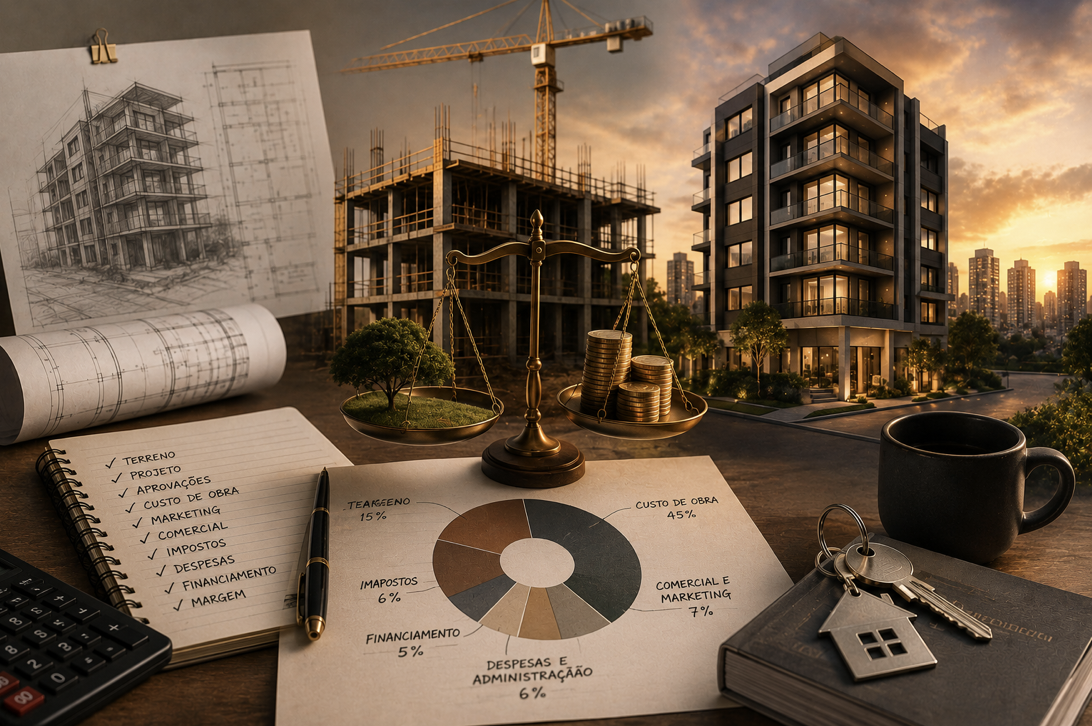
Imagine que, economicamente, tenhamos:
R$ 15 milhões relacionados ao terreno;
R$ 45 milhões relacionados à construção;
R$ 7 milhões entre comercialização e marketing;
R$ 4 milhões de despesas administrativas e de desenvolvimento;
R$ 4 milhões de tributos;
R$ 3 milhões de despesas financeiras e outros custos.
Somamos R$ 78 milhões.
Sobrariam R$ 22 milhões.
Então a incorporadora ganhou R$ 22 milhões?
Ainda não podemos concluir isso apenas olhando essa conta.
Primeiro porque esses números são apenas um exemplo didático.
Segundo porque um estudo real precisa considerar todas as receitas, despesas, contingências, custos financeiros, estrutura societária, cronograma dos desembolsos e recebimentos e demais particularidades do projeto.
Mas o exemplo serve para mostrar uma coisa:
R$ 100 milhões de VGV podem estar muito longe de R$ 100 milhões de resultado.
E existe uma variável que muda tudo: o tempo
Imagine dois empreendimentos idênticos.
Mesmo VGV.
Mesmo custo.
Mesma margem projetada.
O primeiro vende rapidamente e consegue executar seu planejamento dentro do prazo.
O segundo demora muito mais para vender e carregar estoque.
Financeiramente, eles podem se tornar negócios bastante diferentes.
Porque dinheiro tem custo no tempo.
Uma incorporadora pode precisar manter estrutura, pagar despesas, carregar capital investido e administrar financiamentos durante mais tempo.
Por isso, velocidade de vendas importa.
Não apenas porque “vende mais”.
Mas porque tempo também custa dinheiro.
Então vender rápido é sempre melhor?
Também não é tão simples.
Imagine um empreendimento lançado por R$ 10 mil o metro quadrado.
A incorporadora percebe uma demanda muito forte e vende praticamente todas as unidades imediatamente.
Parece excelente.
Mas surge uma pergunta interessante:
será que o preço estava correto ou poderia ter sido maior?
Agora imagine o contrário.
A empresa decide lançar por R$ 14 mil o metro quadrado buscando uma margem muito maior, mas as vendas praticamente param.
Ela preservou preço, porém perdeu velocidade.
A incorporação vive justamente desse equilíbrio.
Preço.
Velocidade.
Margem.
Caixa.
Não adianta vender tudo muito barato e destruir a rentabilidade.
Também não adianta defender um preço tão alto que o estoque não gira.
É aí que entra uma das competências mais interessantes de uma incorporadora: precificação.
VGV também pode mudar
Outro ponto que pouca gente percebe é que o VGV não precisa ser um número absolutamente imutável desde o primeiro dia.
Os preços das unidades podem mudar durante a comercialização.
Imagine um empreendimento com 200 unidades.
As primeiras 40 são lançadas a determinado preço.
A demanda é muito forte.
A incorporadora aumenta os valores para a próxima tabela.
Depois ocorre outra alteração.
No final, o valor efetivamente realizado nas vendas pode ser diferente da projeção inicial.
Por isso, quando alguém fala em VGV, é importante entender qual VGV está sendo mencionado e em qual momento do projeto.
E se algumas unidades não forem vendidas?
Elas continuam tendo valor, claro.
Mas também representam estoque.
E estoque imobiliário tem características muito diferentes de dinheiro em caixa.
Uma unidade de R$ 1 milhão não significa que existe R$ 1 milhão disponível na conta da incorporadora.
Ela precisa ser vendida.
Talvez seja necessário pagar condomínio depois da conclusão, manutenção, despesas comerciais e outros custos relacionados à permanência daquele estoque.
Por isso, em uma incorporação, uma pergunta importante não é apenas:
“Quanto ainda temos para vender?”
Mas também:
“Há quanto tempo esse estoque está parado?”
Agora vamos voltar ao terreno
Existe uma razão pela qual incorporadoras disputam bons terrenos.
A conta começa ali.
Se você compra um terreno caro demais, pode comprometer a margem antes mesmo de lançar.
Se consegue estruturar uma boa aquisição, pode criar vantagem econômica para todo o projeto.
Mas o terreno mais barato não é necessariamente o melhor.
Um terreno mais caro em uma localização excepcional pode permitir um produto com preço de venda muito superior.
Outro terreno barato pode gerar um empreendimento que ninguém quer comprar.
Por isso, terreno não é analisado apenas pelo preço absoluto.
É analisado pelo potencial de desenvolvimento.
Quantos metros podem ser construídos?
Qual produto cabe ali?
Quantas unidades?
Qual é o preço possível de venda?
Qual público compraria?
Quanto custará construir?
Quanto tempo levará?
Existe demanda?
A incorporação começa muito antes da primeira escavadeira chegar ao terreno.
Ela começa na planilha.
Antes de comprar o terreno, existe uma conta ao contrário
Essa é uma lógica muito interessante.
Quem não trabalha no setor costuma pensar assim:
“Tenho um terreno. Agora vou descobrir quanto consigo ganhar construindo nele.”
Uma incorporadora profissional muitas vezes faz praticamente o caminho inverso.
Ela estuda o que pode ser desenvolvido.
Estima o potencial de vendas.
Calcula custos.
Considera despesas e riscos.
Define a rentabilidade mínima esperada.
E então descobre quanto pode pagar pelo terreno para aquela conta continuar fazendo sentido.
O preço do terreno não deveria nascer apenas da vontade do proprietário.
Ele precisa caber na viabilidade do projeto.
É por isso que um terreno de R$ 20 milhões pode ser barato e outro de R$ 10 milhões pode ser caro
Parece contraditório.
Mas não é.
Se o terreno de R$ 20 milhões permite desenvolver um produto extremamente líquido, com grande potencial de venda e boa margem, pode ser uma excelente aquisição.
Se o terreno de R$ 10 milhões possui restrições, baixo potencial construtivo ou está em uma região onde o produto projetado não encontra demanda suficiente, talvez seja caro.
Preço não existe sozinho. Existe em relação ao que aquele ativo consegue produzir.
E o banco olha essa conta também
Quando existe financiamento à produção, a instituição financeira não olha apenas para uma imagem bonita do empreendimento.
Existem análises.
A CAIXA informa, por exemplo, que em suas linhas de Apoio à Produção o projeto passa por verificação de viabilidade econômico-financeira, negocial e jurídica antes da contratação. Para contratação, a incorporação precisa estar registrada no Registro de Imóveis, além de haver projeto aprovado, alvará e demais documentos aplicáveis.
Isso nos leva novamente ao RI, o Registro de Incorporação, que já apareceu em nossa Jornada.
A Lei nº 4.591 determina que o incorporador somente pode alienar ou onerar as frações ideais correspondentes às futuras unidades depois do registro do memorial de incorporação no Registro de Imóveis competente. Esse memorial reúne documentos como título relativo ao terreno, certidões, projeto aprovado, cálculo das áreas e outros itens exigidos pela legislação.
Por isso sempre digo: antes de se encantar pelo lançamento, existe uma pergunta muito simples e objetiva:
qual é o número do Registro de Incorporação?
O prédio mais bonito da cidade pode ser um negócio ruim
Essa talvez seja uma das coisas mais fascinantes do mercado imobiliário.
Um empreendimento pode ganhar prêmio de arquitetura.
Pode vender muito.
Pode ter uma campanha maravilhosa.
Pode gerar milhões em VGV.
E ainda assim ter uma rentabilidade abaixo daquela originalmente esperada.
Porque incorporação não é apenas construir e vender.
É administrar centenas de variáveis ao mesmo tempo.
Terreno.
Projeto.
Aprovação.
Construção.
Preço.
Vendas.
Tributos.
Capital.
Juros.
Prazo.
Estoque.
E risco.
Quando alguma dessas variáveis sai muito daquilo que foi planejado, a margem sente.
Agora você entende por que incorporadora não olha apenas para VGV
Se alguém me dissesse:
“Tenho um empreendimento de R$ 500 milhões de VGV.”
Minha próxima pergunta não seria:
“Uau, quanto vocês vão ganhar?”
Eu perguntaria:
“Qual é a margem?”
Depois perguntaria sobre terreno, custo de construção, estrutura de capital, velocidade de vendas e cronograma.
Porque VGV mede o tamanho comercial de um empreendimento.
Não necessariamente a qualidade econômica do negócio.
Um projeto de R$ 100 milhões pode ser muito mais interessante para uma empresa do que outro de R$ 300 milhões.
Tudo depende da conta.
Você sabia?
A legislação brasileira exige o registro do memorial de incorporação antes que o incorporador possa alienar ou onerar as frações ideais que corresponderão às futuras unidades. Entre os documentos exigidos estão o título relativo ao terreno, certidões, projeto de construção aprovado e cálculo das áreas.
E, quando existe financiamento à produção, o dinheiro também não é necessariamente entregue todo de uma vez. Na linha Apoio à Produção da CAIXA, por exemplo, a liberação dos recursos ocorre mensalmente após medição da engenharia, de acordo com o cronograma da obra e as condições contratuais.
Ou seja, enquanto você vê um prédio subindo andar por andar, existe outra construção acontecendo nos bastidores: a construção financeira daquele empreendimento.
Talvez seja essa a principal mensagem deste episódio.
Quando ouvir que um lançamento possui R$ 100 milhões, R$ 500 milhões ou R$ 1 bilhão de VGV, não confunda tamanho com lucro.
O número é importante. Mostra a dimensão comercial daquele projeto.
Mas a pergunta realmente interessante vem depois:
quanto custa transformar esse VGV em dinheiro e quanto sobra depois que tudo é pago?
É aí que começamos a entender incorporação de verdade.
Porque uma incorporadora não ganha dinheiro simplesmente construindo prédios.
Ela ganha quando consegue comprar bem o terreno, desenvolver o produto certo, controlar custos, financiar corretamente, vender no preço e na velocidade adequados e entregar aquilo que planejou.
O prédio é aquilo que todo mundo vê.
A viabilidade é aquilo que sustenta o prédio antes mesmo de ele existir.
No próximo episódio da Jornada do Mercado Imobiliário: como nasce um lançamento imobiliário — do terreno vazio até o dia em que você entra no estande de vendas.
Faça parte do nosso grupo exclusivo do mercado imobiliário : https://chat.whatsapp.com/IYuf6sbcO8V4afuQwU4R9y