Você comprou um imóvel na planta. Para onde vai o seu dinheiro antes de o prédio ficar pronto?
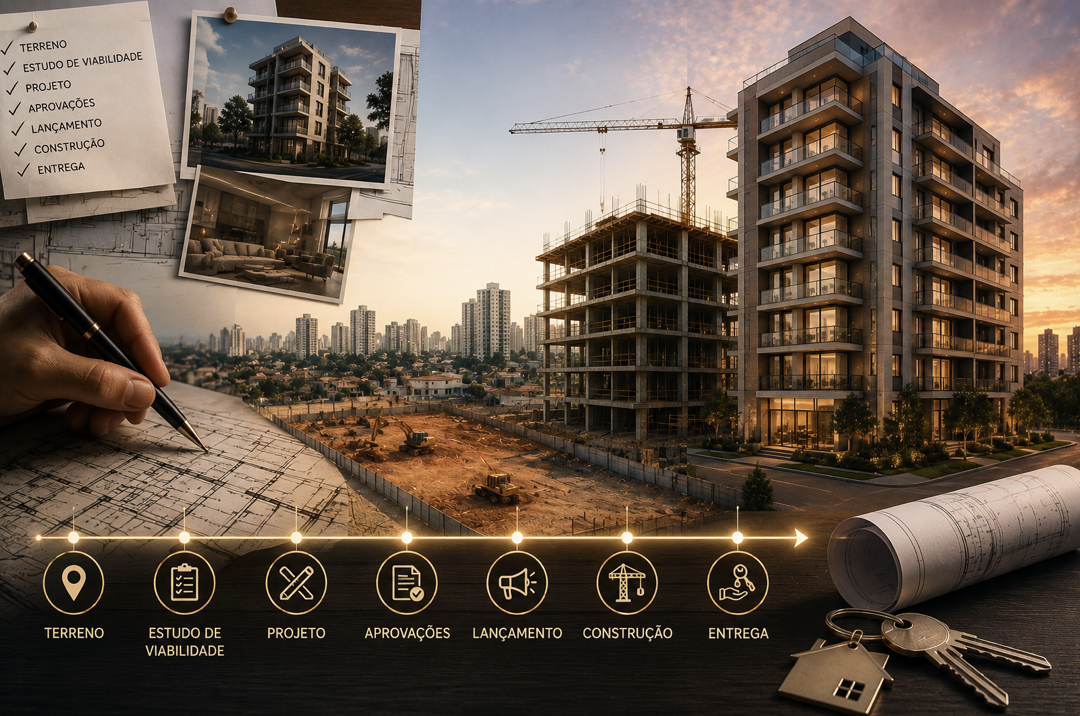
Comprar um imóvel na planta tem uma característica muito particular: você começa a pagar por algo que ainda não existe fisicamente. Escolhe a unidade olhando uma planta, visita um decorado, analisa o projeto, assina o contrato, paga o sinal e começa um fluxo que pode incluir parcelas mensais, intermediárias e valores maiores na entrega das chaves. Enquanto isso, no terreno, a obra começa a acontecer.
Fundação, estrutura, alvenaria, instalações, fachada, acabamentos. Tudo isso custa dinheiro muito antes de o comprador receber as chaves. E existe uma pergunta que poucas pessoas fazem no momento da compra: afinal, para onde vai o dinheiro que estou pagando?
Para entender isso, precisamos começar por uma diferença muito importante: vender R$ 100 milhões em imóveis não significa ter R$ 100 milhões no caixa.
Imagine um empreendimento com 100 apartamentos comercializados por R$ 1 milhão cada. Simplificando bastante, temos um VGV de R$ 100 milhões. Mas os compradores não entregaram R$ 100 milhões à incorporadora no dia do lançamento. Um pode ter dado 10% de entrada, outro negociado parcelas durante a construção e outro deixado uma parcela importante para as chaves. Existe, portanto, uma diferença enorme entre venda contratada e dinheiro efetivamente recebido.
E a obra não espera.
Concreto precisa ser comprado. Fornecedores precisam receber. Existem equipes, projetos, equipamentos, impostos, materiais e uma enorme estrutura necessária para transformar aquele terreno em um empreendimento pronto.
É justamente por isso que uma incorporação também é uma grande operação financeira. A incorporadora precisa administrar o dinheiro que entra ao mesmo tempo em que administra o dinheiro que a obra consome.
Quem paga a construção?
Não existe uma única resposta.
Dependendo do empreendimento, os recursos podem vir do capital da própria incorporadora, dos valores pagos pelos compradores, de investidores, sócios, financiamento à produção ou de uma combinação dessas fontes.
A CAIXA, por exemplo, possui linhas de Apoio à Produção com diferentes estruturas, inclusive operações com financiamento à pessoa jurídica e modelos em que os recursos dos compradores, somados aos recursos da própria empresa, podem ser suficientes para cobrir o custo da obra.
Isso é importante porque existe uma ideia de que todo prédio é construído com dinheiro de um banco. Não necessariamente. Cada incorporação pode ter uma engenharia financeira diferente.
Também não significa que a parcela que você pagou naquele mês foi diretamente utilizada para colocar o piso do seu apartamento. Não existe alguém separando R$ 5 mil e dizendo: “esse dinheiro vai para a cozinha da unidade 1204”.
Existe uma estrutura financeira do empreendimento, com receitas e despesas acontecendo durante todo o ciclo.
E é aqui que chegamos a uma expressão que considero fundamental para quem compra na planta conhecer: patrimônio de afetação.
O que é patrimônio de afetação?
Vou tirar o juridiquês porque o conceito é mais simples do que parece.
Quando uma incorporação é submetida ao patrimônio de afetação, o terreno, a construção e os bens, direitos e obrigações vinculados àquele empreendimento ficam separados do patrimônio geral do incorporador. A Lei nº 4.591/1964 estabelece que esse patrimônio afetado não se comunica com os demais bens, direitos e obrigações do patrimônio geral do incorporador e responde pelas dívidas e obrigações relacionadas àquela incorporação.
Imagine uma incorporadora que tenha três empreendimentos em andamento. A, B e C. Quando determinado empreendimento está submetido ao regime de afetação, existe uma segregação patrimonial daquela incorporação em relação ao patrimônio geral da empresa.
E aqui existe um cuidado importante: patrimônio de afetação não significa simplesmente ter uma conta bancária separada.
É uma estrutura jurídica mais ampla.
A legislação estabelece, entre outras obrigações, que o incorporador mantenha e movimente os recursos financeiros do patrimônio de afetação em conta específica e mantenha escrituração contábil completa. Os recursos integrantes daquele patrimônio devem ser utilizados para despesas inerentes à incorporação, observadas as regras previstas em lei.
Isso ajuda a entender por que o patrimônio de afetação é tão relevante para o comprador.
Mas ele é obrigatório em todos os empreendimentos? Não.
A própria Lei nº 4.591 estabelece que a incorporação poderá, a critério do incorporador, ser submetida ao regime de afetação. Sua constituição ocorre mediante averbação no Registro de Imóveis.
Por isso, uma pergunta simples antes de comprar pode trazer uma informação muito importante:
“Este empreendimento está submetido ao patrimônio de afetação?”
E não precisa ficar apenas na resposta verbal. É possível verificar documentalmente.
E se a incorporadora tiver um problema financeiro?
É justamente nessa situação que começamos a perceber melhor a importância dessa estrutura.
Nos termos da Lei nº 4.591, os efeitos da decretação da falência ou da insolvência civil do incorporador não atingem os patrimônios de afetação constituídos. O terreno, as acessões e demais bens, direitos creditórios, obrigações e encargos objeto da incorporação não integram a massa concursal da empresa nas condições previstas pela legislação.
Isso não significa que o patrimônio de afetação seja uma espécie de seguro que torna impossível qualquer problema em uma obra. Construção envolve riscos, empresas enfrentam dificuldades e empreendimentos podem ter problemas.
A diferença é que existe uma estrutura jurídica pensada justamente para separar aquele empreendimento do patrimônio geral do incorporador.
Também existe um mecanismo que muitos compradores desconhecem: a Comissão de Representantes dos adquirentes.
A legislação prevê mecanismos de acompanhamento e informações periódicas sobre o empreendimento. No regime de afetação, o incorporador deve entregar à Comissão de Representantes demonstrativos sobre o estado da obra e sua correspondência com o prazo e os recursos recebidos, além de balancetes do patrimônio de afetação, nos termos previstos em lei.
Ou seja, comprar na planta não deveria significar simplesmente pagar boletos durante três anos e esperar que um prédio apareça.
Existem instrumentos jurídicos de acompanhamento.
E onde entra o banco nessa história?
Em muitos empreendimentos existe financiamento à produção. A incorporadora ou construtora pode contratar crédito destinado à execução da obra e os recursos são liberados conforme as condições estabelecidas naquela operação.
Mas atenção: quando você vê que um empreendimento possui financiamento de determinado banco, isso não significa que a instituição financeira comprou o projeto, assumiu todos os riscos ou garantiu que absolutamente nada poderá acontecer.
Existe uma relação de financiamento dentro da estrutura do empreendimento. É diferente.
Para o comprador, existe ainda outra conta que merece atenção: o próprio fluxo de pagamento.
Imagine um imóvel de R$ 1 milhão. Apenas para facilitar:
R$ 100 mil no ato, R$ 150 mil distribuídos durante a construção, R$ 50 mil em parcelas intermediárias e R$ 700 mil na entrega das chaves, pagos com recursos próprios ou financiamento.
Esse é apenas um exemplo. Cada empreendimento possui seu próprio fluxo.
O erro é olhar apenas para a parcela mensal.
Às vezes a pessoa diz: “R$ 4 mil por mês cabe tranquilamente no meu orçamento”.
Só que esquece que a cada seis meses existe uma intermediária de R$ 30 mil.
Quando colocamos tudo na mesma linha do tempo, aquela compra pode ter uma aparência financeira completamente diferente.
E as correções durante a obra?
Esse assunto merece atenção porque costuma gerar dúvidas.
Contratos de imóveis em construção podem prever atualização monetária dos valores conforme as condições estabelecidas contratualmente e a legislação aplicável. Em muitos negócios aparece o INCC, índice calculado pela Fundação Getulio Vargas que acompanha a evolução de custos da construção civil.
E aqui temos uma diferença importante: correção monetária por um índice previsto no contrato não é automaticamente a mesma coisa que juros de financiamento.
Juros representam o custo do dinheiro em uma operação de crédito. Atualização monetária possui outra função econômica.
Para o comprador, ambos podem interferir no valor desembolsado. Mas são conceitos diferentes e precisam ser entendidos separadamente.
É justamente por isso que, antes de assinar, eu perguntaria: qual índice está previsto? Sobre quais parcelas incide? Até quando? O que acontece com o saldo na entrega das chaves?
Não é uma pergunta excessivamente técnica. É uma pergunta sobre quanto você poderá pagar.
E os chamados juros de obra?
Aqui também existe muita confusão porque as pessoas colocam situações diferentes dentro do mesmo nome.
Quando existe uma operação de financiamento do comprador vinculada a um imóvel ainda em construção, podem existir encargos previstos durante a evolução da obra, conforme a estrutura contratada com a instituição financeira.
Isso é diferente da atualização do saldo que o comprador ainda deve diretamente à incorporadora.
Em um caso, estamos falando da relação entre comprador e banco. No outro, da relação entre comprador e incorporadora.
Quando misturamos tudo, parece muito mais complicado.
Quando separamos cada relação, começa a fazer sentido.
O dinheiro de uma incorporação tem muitos destinos
Existe outro ponto que gosto de explicar porque ajuda a enxergar o tamanho da operação.
Quando uma incorporadora recebe R$ 100 mil de um comprador, não significa que esses R$ 100 mil estarão integralmente disponíveis para comprar materiais.
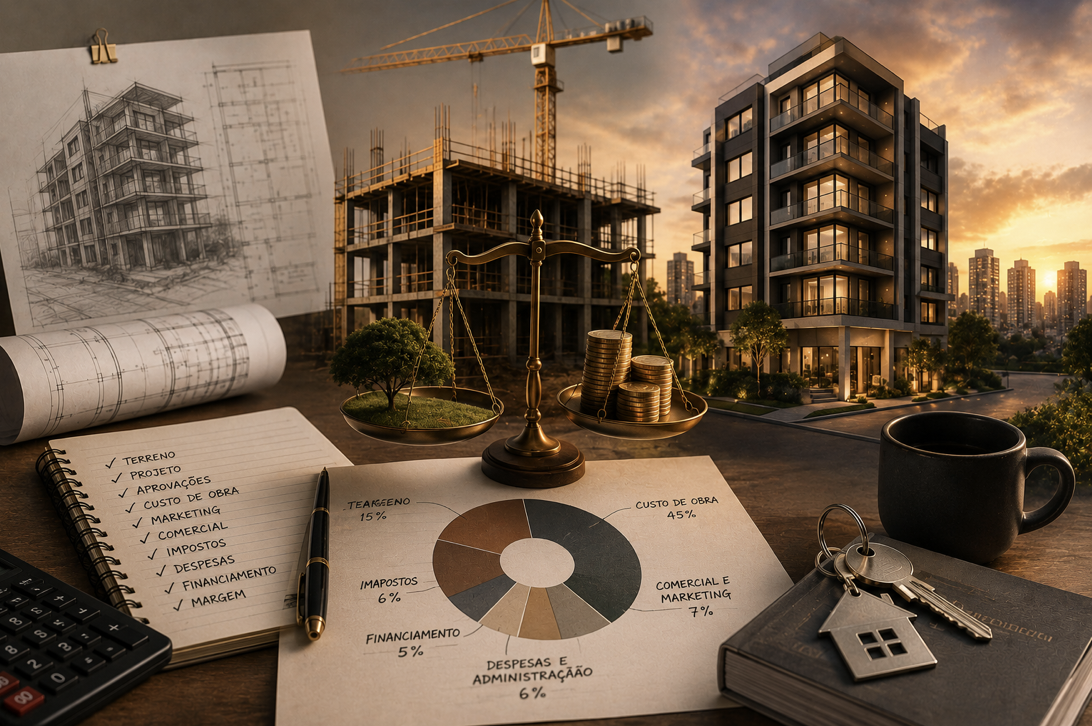
Existem custos de construção, terreno, projetos, estrutura administrativa, comercialização, tributos, custos financeiros quando aplicáveis e diversas outras despesas ligadas ao desenvolvimento.
Nas incorporações submetidas ao patrimônio de afetação que optam e se enquadram no Regime Especial de Tributação, o RET, a Receita Federal informa atualmente uma alíquota unificada de 4% sobre as receitas mensais recebidas, reunindo IRPJ, CSLL, PIS/Pasep e Cofins, ressalvadas hipóteses específicas que possuem tratamento próprio.
Por isso, incorporação imobiliária não é simplesmente:
“Construí por R$ 70 milhões e vendi por R$ 100 milhões, então ganhei R$ 30 milhões.”
Existe muita coisa entre esses dois números.
Inclusive, esse será um assunto importante para o próximo episódio.
Vender muito não significa necessariamente ter dinheiro suficiente para terminar a obra
Esse ponto é especialmente interessante para quem trabalha no mercado imobiliário.
Imagine um lançamento que vende 70% das unidades em poucas semanas.
Comercialmente, pode ser um excelente resultado.
Mas lembra do começo deste artigo?
Venda não é caixa.
Se grande parte do valor dessas unidades só será recebida no futuro, ainda existe uma necessidade financeira durante a construção.
Por isso, quando analisamos profissionalmente uma incorporação, não basta perguntar quanto foi vendido.
Também precisamos entender quanto foi recebido, quanto ainda será recebido, quanto falta gastar na obra e como esse descasamento será financiado.
É nesse momento que o mercado imobiliário encontra finanças de verdade.
O comprador também precisa administrar o próprio fluxo de caixa
Talvez essa seja a parte mais prática de todo este episódio.
Se você está comprando na planta, faça algo extremamente simples: coloque todos os pagamentos em uma linha do tempo.
Entrada.
Parcelas mensais.
Intermediárias.
Anuais, se existirem.
Saldo na entrega.
Correções previstas no contrato.
Custos relacionados à documentação e ao futuro financiamento, quando aplicáveis.
Depois faça uma segunda pergunta:
de onde sairá o dinheiro para cada uma dessas etapas?
Se pretende vender outro imóvel para pagar as chaves, o que acontece se ele demorar mais para vender?
Se pretende usar um bônus anual, o que acontece se o bônus for menor?
Se acredita que financiará determinado percentual, o que acontece se, no momento da entrega, o banco aprovar menos?
Isso não é pensar negativamente.
É fazer planejamento financeiro.
Antes de comprar na planta, eu faria cinco perguntas
Primeiro: o Registro de Incorporação está efetivamente registrado?
Segundo: o empreendimento está submetido ao patrimônio de afetação?
Terceiro: qual é exatamente o fluxo financeiro até a entrega?
Quarto: quais valores serão atualizados e qual é o critério previsto no contrato?
Quinto: quanto eu precisaria ter disponível nas chaves se meu financiamento fosse menor do que estou imaginando hoje?
Cinco perguntas.
Nenhuma delas exige formação em Direito, Engenharia ou Economia.
Mas as respostas podem mudar completamente a qualidade de uma decisão de compra.
Existe muito mais sendo construído além do prédio
Quem olha para um empreendimento na planta normalmente enxerga metragem, andar, vista, área de lazer, acabamentos e prazo de entrega.
Quem começa a entender incorporação passa a enxergar também registro, fluxo de caixa, financiamento, patrimônio de afetação, recebíveis, cronograma, tributos e risco.
Isso não torna comprar um imóvel mais complicado.
Torna a compra mais consciente.
Eu gosto de pensar que, quando alguém compra na planta, existem duas construções acontecendo ao mesmo tempo.
De um lado, a incorporadora está construindo o prédio.
Do outro, o comprador precisa construir financeiramente o caminho até as chaves.
E os dois precisam chegar ao final.
Por isso, da próxima vez que você olhar para uma planta e imaginar como ficará aquele apartamento pronto, faça também uma pergunta menos bonita, mas igualmente importante:
como esse empreendimento será financeiramente construído até chegar lá?
Porque entre um desenho no papel e um prédio entregue existe muito mais do que concreto.
Existe uma operação jurídica, financeira, comercial e de engenharia funcionando ao mesmo tempo.
Entender essa estrutura não significa deixar de acreditar em imóveis na planta. Significa exatamente o contrário: significa saber melhor o que você está comprando.
No próximo episódio da Jornada do Mercado Imobiliário: um empreendimento vendeu R$ 100 milhões. Quanto realmente ficou para a incorporadora? Vamos entender VGV, terreno, permuta, custo de obra, impostos e margem sem complicação.
Faça parte do nosso grupo exclusivo sobre mercado imobiliário : https://chat.whatsapp.com/IYuf6sbcO8V4afuQwU4R9y